ACP pede adiamento da Reforma Tributária e propõe início da cobrança em 2028
Entidade defende que 2027 seja utilizado para testes, sem recolhimento dos novos tributos, e aponta riscos para empresas, principalmente micro e pequenos negócios.
Publicado em 6 de novembro de 2026 às 22:14
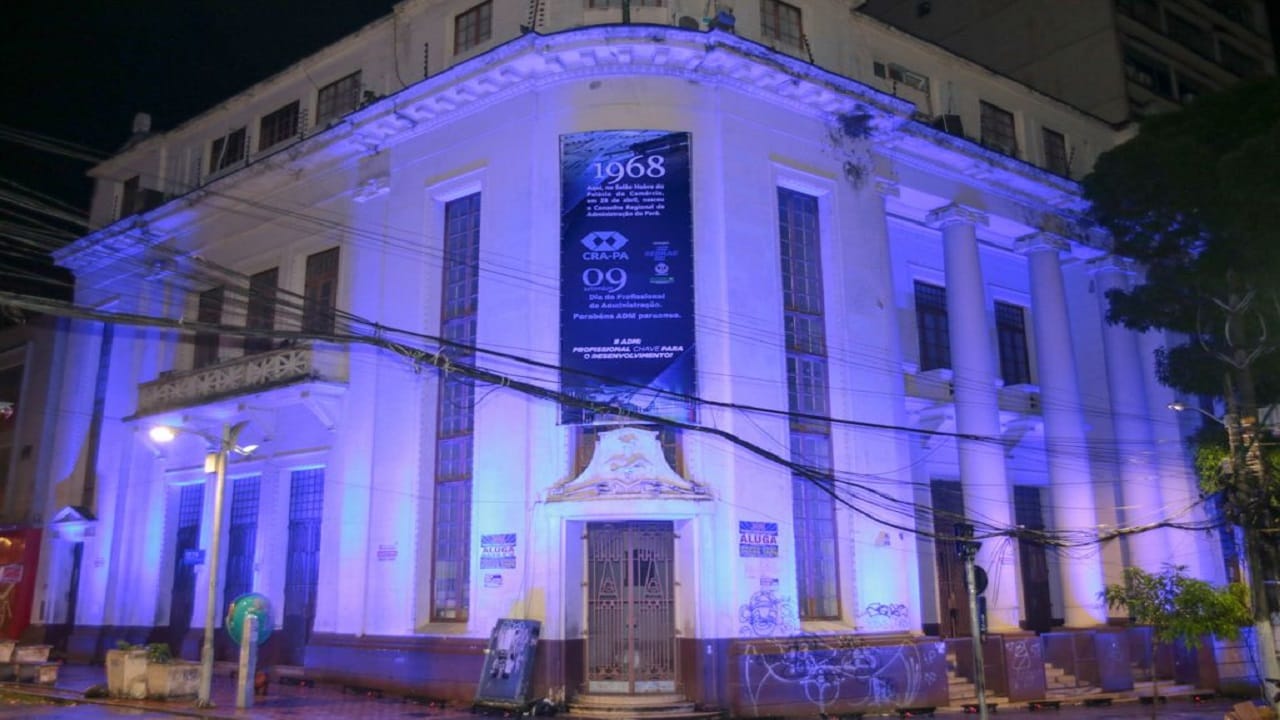
A Associação Comercial do Pará (ACP) divulgou, nesta sexta-feira (6), um manifesto em defesa do adiamento da implantação das etapas da Reforma Tributária previstas para 2027. A entidade propõe que o início da cobrança dos novos tributos seja transferido para 1º de janeiro de 2028.
No documento, a associação argumenta que as empresas precisam de mais tempo para compreender as novas regras, adaptar sistemas e organizar o planejamento financeiro. A preocupação envolve principalmente micro e pequenas empresas, que podem enfrentar dificuldades para acompanhar as mudanças e os novos mecanismos de apuração de impostos.
A ACP defende que 2027 seja destinado exclusivamente a testes, sem cobrança efetiva dos novos tributos e com manutenção dos impostos atuais. A entidade também pede a conclusão da regulamentação, a definição das alíquotas e a criação de um calendário público para implementação das novas regras. A proposta mantém o encerramento da transição em 2033.
Leia a nota na íntegra:
"MANIFESTO PELO ADIAMENTO DA IMPLANTAÇÃO DA REFORMA TRIBUTÁRIA"
A Associação Comercial do Pará (ACP), em consonância com a Confederação das Associações Comerciais e Empresariais do Brasil (CACB), defende que as etapas da Reforma Tributária previstas para 2027 sejam adiadas para 1º de janeiro de 2028. Após quase quatro décadas de debates, é fundamental garantir às empresas, especialmente às micro e pequenas, tempo para compreender as novas regras, adequar seus sistemas e planejar suas atividades. Defendemos que 2027 seja destinado a testes, sem recolhimento efetivo dos novos tributos e com manutenção dos impostos atuais.
A modernização do sistema tributário é necessária, mas sua implantação exige regulamentação concluída, alíquotas definidas e sistemas confiáveis. A falta dessas condições compromete a formação de preços, a revisão de contratos e o planejamento empresarial, ampliando a insegurança jurídica de quem empreende, investe, gera empregos e movimenta a economia paraense.
A preocupação é ainda maior entre as empresas do Simples Nacional, que precisam tomar decisões sobre o recolhimento da CBS e do IBS sem conhecer plenamente os impactos da transição. Somam-se a isso dificuldades apontadas pelo setor produtivo nos sistemas de apuração e nos mecanismos de créditos. Sem a estrutura fiscal das grandes organizações, os pequenos negócios ficam mais expostos a erros, custos e perdas de competitividade.
O cronograma constitucional pode ser ajustado por emenda. Por isso, a ACP defende a discussão de uma transição mais segura, com 2027 como ano de testes, início das etapas de cobrança em 2028 e preservação do encerramento da transição em 2033. É indispensável estabelecer um calendário público de normas e sistemas, com segurança para as empresas e sem penalidades por falhas durante os testes.
Esse pleito não é isolado: outras entidades representativas do setor produtivo também alertam para a necessidade de previsibilidade. A ACP não se opõe à Reforma Tributária. Defende, sim, que uma mudança dessa dimensão seja implementada com responsabilidade, estabilidade e respeito à realidade de quem produz.
Se o debate levou quase quatro décadas, por que não adiar em apenas um ano a implantação?
Belém, 6 de novembro de 2026.
Associação Comercial do Pará
Isan Palmeira Anijar
Presidente"